Fire utviklingstrekk ledelse og styrer bør følge nøye!
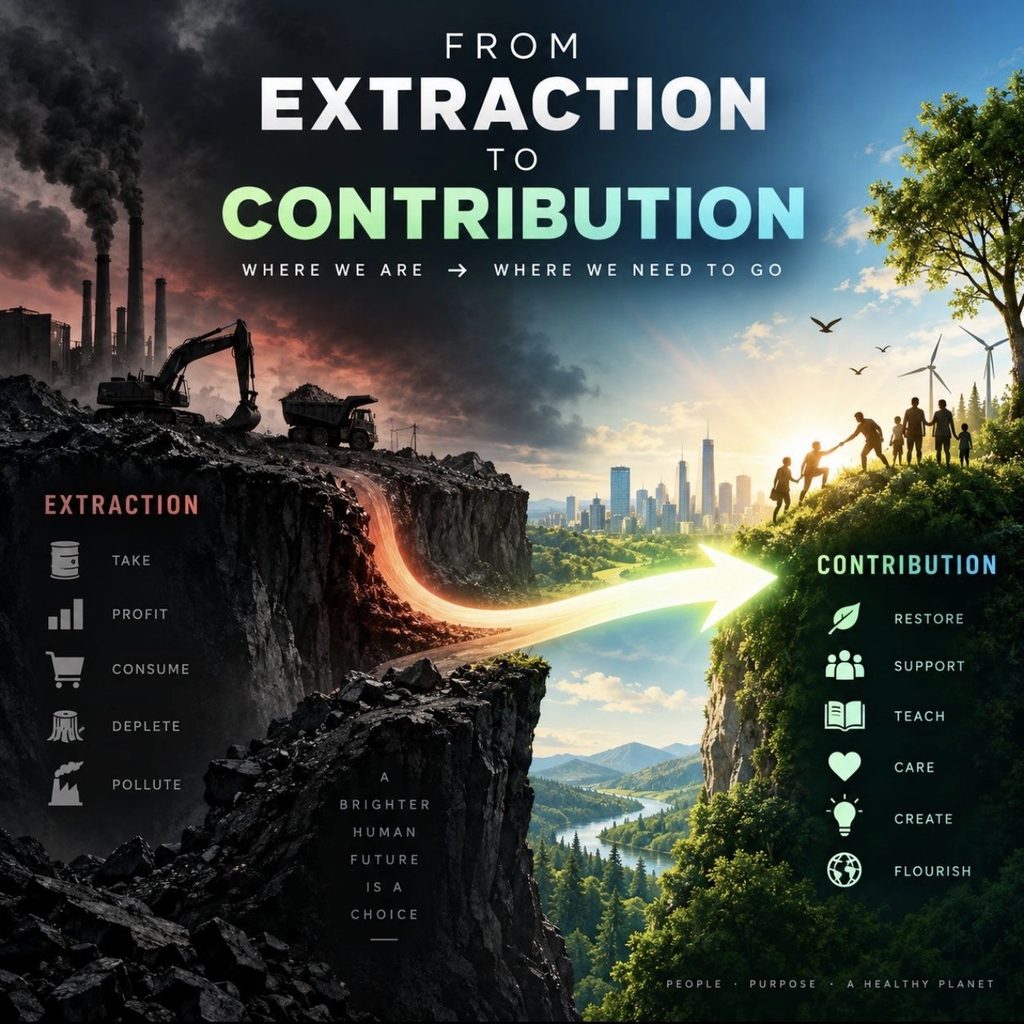
Debatten om forenkling av bærekraftsregelverket har fått mange til å tro at bærekraft får mindre betydning. Realiteten er snarere det motsatte. Selv om enkelte rapporteringskrav justeres, øker betydningen av klima-, natur- og sosiale forhold for virksomheters risiko, finansiering, markedsadgang og konkurransekraft.
For styre og ledelse er bærekraft derfor ikke først og fremst et rapporteringsspørsmål, men et spørsmål om virksomhetsstyring og risikohåndtering.
Fire utviklingstrekk styret bør følge nøye
1. ESG er blitt finansiell risiko Banker, investorer og tilsynsmyndigheter forventer i stadig større grad at virksomheter kan identifisere, vurdere og håndtere klima-, natur- og sosiale risikoer på samme måte som andre forretningskritiske risikoer.
2. Sosial risiko får større betydning Kompetansemangel, utenforskap, psykisk helse, arbeidsforhold og tillit i lokalsamfunn påvirker virksomheters evne til å skape verdi og opprettholde sin samfunnsmessige legitimitet.
3. Markedsadgang krever dokumentasjon Kunder, finansinstitusjoner, offentlige oppdragsgivere og internasjonale verdikjeder stiller stadig strengere krav til sporbarhet, aktsomhetsvurderinger og etterprøvbar dokumentasjon.
4. Styreansvaret øker Flere rettssaker, økt tilsyn og strengere forventninger til risikostyring gjør at bærekraft i økende grad blir et spørsmål om virksomhetens styring, kontroll og ansvarlighet.
Konklusjon:
Bærekraft er ikke på vei ut. Rapportering får mindre oppmerksomhet, mens risiko får mer.
Virksomheter som lykkes fremover vil være de som integrerer klima-, natur- og sosiale forhold i strategi, risikostyring og beslutningsprosesser, ikke bare i rapporteringen.
Styret og ledelsens viktigste spørsmål er derfor ikke lenger:
«Hva må vi rapportere?»
men:
«Hvilke bærekraftsrelaterte risikoer og muligheter kan påvirke vår evne til å skape verdi på lang sikt?»
Dersom 2020-tallet lærte virksomheter å forstå klimarisiko, kan siste halvdel av tiåret bli perioden der sosial risiko beveger seg fra samfunnsansvar til forretningskritisk faktor for både bunnlinje, kapitaltilgang og langsiktig verdiutvikling.